
Στεγαστική κρίση: Απειλεί οικονομία, ανάπτυξη και δημογραφικό - Τι κάνουν οι άλλες χώρες, πού βρίσκεται η Ελλάδα
Νέα έκθεση του ΟΟΣΑ για τις οικονομικές και κοινωνικές επιπτώσεις της στεγαστικής κρίσης, τις διεθνείς πρακτικές και την ανάγκη ουσιαστικής στεγαστικής πολιτικής στην Ελλάδα🕛 χρόνος ανάγνωσης: 15 λεπτά ┋ 🗣️ Ανοικτό για σχολιασμό
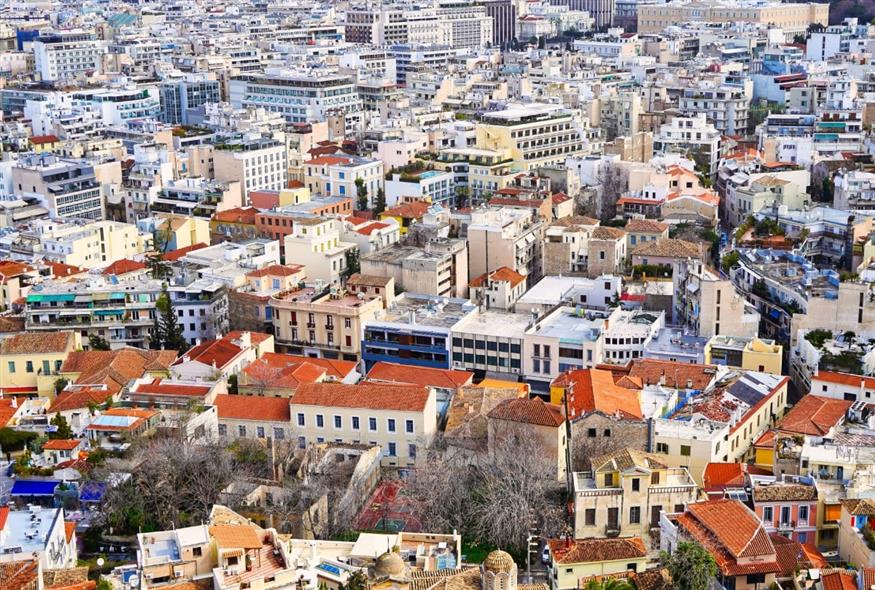
Η στεγαστική κρίση δεν αποτελεί πλέον αποκλειστικά ένα κοινωνικό πρόβλημα. Έχει εξελιχθεί σε μία από τις σημαντικότερες διαρθρωτικές προκλήσεις των σύγχρονων οικονομιών, επηρεάζοντας την ανάπτυξη, την παραγωγικότητα, την αγορά εργασίας, τις κοινωνικές ανισότητες και τη δημογραφική προοπτική των χωρών.
Η συνεχής αύξηση των τιμών αγοράς και των ενοικίων, σε συνδυασμό με την περιορισμένη προσφορά οικονομικά προσιτών κατοικιών, δεν επιβαρύνει μόνο τους οικογενειακούς προϋπολογισμούς. Περιορίζει τις επαγγελματικές επιλογές, δυσχεραίνει την ανεξαρτητοποίηση των νέων και επηρεάζει αποφάσεις ζωής, όπως η δημιουργία οικογένειας.
Αυτή είναι η κεντρική διαπίστωση της έκθεσης του Οργανισμού Οικονομικής Συνεργασίας και Ανάπτυξης (ΟΟΣΑ), Tackling the Affordability Gap through Increased Supply of Affordable and Social Housing.
Το βασικό συμπέρασμα είναι σαφές: η στεγαστική κρίση δεν μπορεί να αντιμετωπιστεί αποκλειστικά με επιδόματα, επιδοτούμενα στεγαστικά δάνεια και προσωρινές οικονομικές ενισχύσεις.
Απαιτείται ολοκληρωμένη στρατηγική που θα συνδυάζει την αξιοποίηση του υφιστάμενου κτιριακού αποθέματος, την κατασκευή νέων κατοικιών, τη συνεργασία δημόσιου και ιδιωτικού τομέα και τη δημιουργία σταθερών μηχανισμών χρηματοδότησης.
Για την Ελλάδα, όπου οι ευρωπαϊκοί δείκτες αποτυπώνουν ιδιαίτερα υψηλή οικονομική πίεση στα νοικοκυριά, οι επισημάνσεις του ΟΟΣΑ αποκτούν ξεχωριστή σημασία.
Οι πέντε επιπτώσεις της στεγαστικής κρίσης στην οικονομία και την κοινωνία
Ο ΟΟΣΑ αναδεικνύει πέντε βασικές διαστάσεις που αποδεικνύουν ότι η στεγαστική κρίση υπερβαίνει τα όρια της αγοράς ακινήτων.
- Οικονομική ανάπτυξη και παραγωγικότητα. Όταν οι εργαζόμενοι αδυνατούν να εγκατασταθούν κοντά σε περιοχές υψηλής απασχόλησης, περιορίζεται η κινητικότητα του εργατικού δυναμικού και δυσχεραίνεται η αποτελεσματική λειτουργία της οικονομίας.
- Ελλείψεις προσωπικού και επαγγελματικές επιλογές. Μια καλύτερη θέση εργασίας μπορεί να καταστεί οικονομικά ασύμφορη όταν το αυξημένο κόστος κατοικίας απορροφά το πρόσθετο εισόδημα. Στην Ελλάδα, το πρόβλημα είναι ιδιαίτερα αισθητό στα μεγάλα αστικά κέντρα και στις τουριστικές περιοχές.
- Δημογραφικό και δημιουργία οικογένειας. Η αδυναμία εξασφάλισης σταθερής και προσιτής κατοικίας μπορεί να καθυστερήσει την ανεξαρτητοποίηση, τη συμβίωση και την απόκτηση παιδιών. Η στεγαστική πολιτική οφείλει επομένως να αποτελεί μέρος της δημογραφικής στρατηγικής.
- Κοινωνικές και διαγενεακές ανισότητες. Η αύξηση των τιμών ενισχύει την περιουσιακή θέση όσων διαθέτουν ήδη ακίνητα, ενώ δυσχεραίνει την πρόσβαση στην ιδιοκατοίκηση για όσους στηρίζονται αποκλειστικά στο εισόδημά τους.
- Στεγαστική ανασφάλεια και ενεργειακή φτώχεια. Το υψηλό κόστος αυξάνει τον κίνδυνο αδυναμίας κάλυψης βασικών υποχρεώσεων, ενώ η χαμηλή ενεργειακή απόδοση των κτιρίων επιβαρύνει περαιτέρω τους οικογενειακούς προϋπολογισμούς.
Η κατοικία δεν αποτελεί μόνο κοινωνική ανάγκη. Αποτελεί προϋπόθεση οικονομικής ανάπτυξης, κοινωνικής συνοχής και δημογραφικής βιωσιμότητας.
Οι επτά παράγοντες που περιορίζουν την προσφορά κατοικιών
Η έκθεση προσδιορίζει επτά βασικούς παράγοντες που δυσχεραίνουν την αύξηση της στεγαστικής προσφοράς:
- Η αύξηση του κόστους κατασκευής νέων κατοικιών.
- Η έλλειψη εξειδικευμένου εργατικού δυναμικού.
- Τα υψηλά επιτόκια και το αυξημένο κόστος χρηματοδότησης.
- Οι πολεοδομικοί περιορισμοί και οι κανόνες χρήσεων γης.
- Η περιορισμένη διαθεσιμότητα οικοδομήσιμης γης.
- Η επίδραση των βραχυχρόνιων μισθώσεων σε συγκεκριμένες αγορές.
- Η υποχώρηση των δημόσιων επενδύσεων στην κατοικία.
Παράλληλα, η ζήτηση επηρεάζεται από τη γήρανση του πληθυσμού, τις μεταναστευτικές ροές και την αύξηση των νοικοκυριών μικρότερου μεγέθους.
Η βαρύτητα κάθε παράγοντα διαφοροποιείται γεωγραφικά. Συνεπώς, η αποτελεσματική στεγαστική πολιτική απαιτεί στοχευμένες παρεμβάσεις και όχι αποκλειστικά οριζόντια μέτρα.
Από την ενίσχυση της ιδιοκατοίκησης στη δημιουργία προσιτής ενοικιαζόμενης κατοικίας
Μία από τις σημαντικότερες κατευθύνσεις του ΟΟΣΑ αφορά την ανάγκη ισορροπίας μεταξύ της ενίσχυσης της ιδιοκατοίκησης και της ανάπτυξης οικονομικά προσιτής ενοικιαζόμενης κατοικίας.
Τα επιδοτούμενα στεγαστικά δάνεια μπορούν να διευκολύνουν την απόκτηση πρώτης κατοικίας. Ωστόσο, όταν η προσφορά είναι περιορισμένη, η πρόσθετη αγοραστική δύναμη ενδέχεται να μεταφερθεί στις τιμές πώλησης, περιορίζοντας το πραγματικό όφελος για τους δικαιούχους.
Παράλληλα, τα στοιχεία του ΟΟΣΑ αποτυπώνουν την αυξανόμενη στεγαστική επιβάρυνση. Το 2012, το 12,8% των ενοικιαστών της ιδιωτικής αγοράς στις χώρες του Οργανισμού διέθετε περισσότερο από το 40% του εισοδήματός του για ενοίκιο. Το 2023, το αντίστοιχο ποσοστό είχε αυξηθεί στο 17,9%, καταγράφοντας άνοδο 5,1 ποσοστιαίων μονάδων. Στα νοικοκυριά χαμηλού εισοδήματος, περίπου δύο στους πέντε ενοικιαστές αντιμετωπίζουν αντίστοιχα υψηλή επιβάρυνση.
Στην Ελλάδα, η στεγαστική επιβάρυνση αποκτά ιδιαίτερα ανησυχητικές διαστάσεις, όπως αποτυπώνεται στα στοιχεία της Eurostat για το 2024.
Σύμφωνα με τον δείκτη Housing cost overburden rate by household type, το ποσοστό του πληθυσμού που δαπανά περισσότερο από το 40% του διαθέσιμου εισοδήματός του για τη στέγαση είναι πολλαπλάσιο του ευρωπαϊκού μέσου όρου σε όλες τις βασικές κατηγορίες νοικοκυριών.
Ειδικότερα:
- Νοικοκυριά ενός ενήλικα: Στην Ελλάδα το ποσοστό φτάνει το 62,3%, έναντι 22,8% στην ΕΕ.
- Ένας ενήλικας κάτω των 65 ετών: Το ποσοστό ανέρχεται στο 69,5%, έναντι 24,4% στην ΕΕ.
- Ένας ενήλικας 65 ετών και άνω: Η στεγαστική υπερεπιβάρυνση αγγίζει το 55%, έναντι 20,7% στην ΕΕ.
- Ένα άτομο με εξαρτώμενα τέκνα: Το ποσοστό εκτοξεύεται στο 71,3%, έναντι μόλις 16,6% στην ΕΕ.
- Δύο ενήλικες με ένα εξαρτώμενο παιδί: Η Ελλάδα καταγράφει 29,3%, έναντι 6,3% στην ΕΕ.
- Δύο ενήλικες με δύο εξαρτώμενα παιδιά: Το ποσοστό διαμορφώνεται στο 27,3%, έναντι 5,4% στην ΕΕ.
- Δύο ενήλικες με δύο ή περισσότερα εξαρτώμενα παιδιά: Το ποσοστό φτάνει το 29,1%, έναντι 7,3% στην ΕΕ.
Ιδιαίτερα ανησυχητική είναι η εικόνα των μονογονεϊκών νοικοκυριών, όπου περισσότεροι από επτά στους δέκα πολίτες που ζουν σε αυτή την κατηγορία νοικοκυριού αντιμετωπίζουν στεγαστική υπερεπιβάρυνση. Αντίστοιχα, σχεδόν επτά στους δέκα πολίτες που ζουν μόνοι και είναι κάτω των 65 ετών διαθέτουν περισσότερο από το 40% του εισοδήματός τους για τις ανάγκες στέγασης.
Οι αποκλίσεις αυτές αποτυπώνουν μια βαθύτερη κοινωνική ανισότητα. Η οικονομική δυνατότητα πρόσβασης σε αξιοπρεπή κατοικία διαφοροποιείται σημαντικά ανάλογα με τη σύνθεση του νοικοκυριού, ενώ οι μονογονεϊκές οικογένειες, οι άνθρωποι που ζουν μόνοι και οι οικογένειες με παιδιά αντιμετωπίζουν ιδιαίτερα αυξημένη οικονομική πίεση.
Τα στοιχεία αναδεικνύουν ότι η στεγαστική κρίση στην Ελλάδα δεν αφορά μόνο τη δυσκολία εύρεσης κατοικίας, αλλά και την αδυναμία σημαντικού μέρους των νοικοκυριών να καλύψει το κόστος της χωρίς να περιορίσει δυσανάλογα τις υπόλοιπες βασικές ανάγκες του.
Υπό αυτές τις συνθήκες, η ενίσχυση της ιδιοκατοίκησης, αν και σημαντική, δεν μπορεί να αποτελεί τη μοναδική απάντηση.
Η Ελλάδα χρειάζεται παράλληλα μια οργανωμένη πολιτική προσιτής ενοικιαζόμενης κατοικίας, με ειδική μέριμνα για τα νοικοκυριά που αντιμετωπίζουν τη μεγαλύτερη στεγαστική επιβάρυνση
Κοινωνική κατοικία: Η Ελλάδα χωρίς οργανωμένο απόθεμα - Το στεγαστικό έλλειμμα σε σύγκριση με την Ευρώπη
Η κοινωνική ενοικιαζόμενη κατοικία αποτελεί βασικό εργαλείο στεγαστικής πολιτικής σε αρκετές ευρωπαϊκές χώρες, συμβάλλοντας στη διασφάλιση οικονομικά προσιτής στέγης για νοικοκυριά που αδυνατούν να ανταποκριθούν στις απαιτήσεις της ιδιωτικής αγοράς.
Σύμφωνα με τον ΟΟΣΑ, περίπου στα δύο τρίτα των χωρών του Οργανισμού το μερίδιο της κοινωνικής ενοικιαζόμενης κατοικίας παραμένει κάτω από το 5% του συνολικού στεγαστικού αποθέματος. Αντίθετα, χώρες όπως η Ολλανδία, η Αυστρία και η Δανία διαθέτουν οργανωμένα συστήματα κοινωνικής κατοικίας, με ποσοστά που προσεγγίζουν ή υπερβαίνουν το 20%.
Ενδεικτικά, στην Ολλανδία το ποσοστό προσεγγίζει το 30%, στην Αυστρία το 24%, στη Δανία το 20%, στη Γαλλία κυμαίνεται μεταξύ 16% και 19%, ενώ στην Ιταλία βρίσκεται περίπου στο 4% και στην Ισπανία μεταξύ 2% και 3,5%.
Σε ευρωπαϊκό επίπεδο, οι εκτιμήσεις για το μερίδιο της κοινωνικής κατοικίας διαφοροποιούνται ανάλογα με την πηγή και τη μεθοδολογία καταγραφής. Σύμφωνα με δημοσιευμένες εκτιμήσεις, το μερίδιο της κοινωνικής κατοικίας στο ευρωπαϊκό στεγαστικό απόθεμα υπολογίζεται περίπου στο 6%–7% από την Ευρωπαϊκή Επιτροπή, στο 8% από τον ΟΟΣΑ και στο 11% από τη Housing Europe. Οι διαφοροποιήσεις αυτές συνδέονται, μεταξύ άλλων, με τους ορισμούς της κοινωνικής κατοικίας και την κάλυψη των επιμέρους εθνικών συστημάτων.
Στην Ελλάδα, αντίθετα, δεν έχει αναπτυχθεί οργανωμένο απόθεμα κοινωνικής ενοικιαζόμενης κατοικίας μεγάλης κλίμακας. Η διαχρονική έμφαση στην ιδιοκατοίκηση και στην οικογενειακή περιουσία δεν συνοδεύτηκε από τη δημιουργία ενός σταθερού συστήματος κοινωνικής στέγασης, αντίστοιχου με εκείνα που λειτουργούν σε άλλες ευρωπαϊκές χώρες.
Για να προσεγγίσει η Ελλάδα ένα επίπεδο κοινωνικής κατοικίας αντίστοιχο με το ήμισυ ενός ευρωπαϊκού σημείου αναφοράς, θα απαιτούνταν περίπου 286.735 κοινωνικές κατοικίες.
Ο αριθμός αυτός αποτελεί ενδεικτική εκτίμηση της κλίμακας του στεγαστικού αποθέματος που θα χρειαζόταν να αναπτυχθεί και όχι επίσημα προσδιορισμένο στόχο κατασκευής νέων κατοικιών. Ένα τέτοιο απόθεμα θα μπορούσε να προκύψει σταδιακά, μέσω νέων κατασκευών, αξιοποίησης δημόσιων ακινήτων, ενεργοποίησης κενών ιδιωτικών κατοικιών και συνεργασιών δημόσιου και ιδιωτικού τομέα.
Η συγκεκριμένη σύγκριση αναδεικνύει το μέγεθος της πρόκλησης για τη χώρα μας. Σε μια περίοδο κατά την οποία η ιδιοκατοίκηση υποχωρεί, η εξάρτηση από την ιδιωτική αγορά ενοικίασης αυξάνεται και η στεγαστική επιβάρυνση παραμένει ιδιαίτερα υψηλή, η απουσία ενός οργανωμένου κοινωνικού αποθέματος περιορίζει σημαντικά τις δυνατότητες παρέμβασης.
Η δημιουργία κοινωνικής και οικονομικά προσιτής κατοικίας δεν μπορεί να αντιμετωπίζεται ως μια συμπληρωματική κοινωνική παροχή. Αποτελεί αναγκαίο πυλώνα μιας σύγχρονης στεγαστικής πολιτικής, με μακροχρόνιο σχεδιασμό, σταθερή χρηματοδότηση και μετρήσιμο κοινωνικό αποτέλεσμα.
Κενές κατοικίες: Το αναξιοποίητο απόθεμα και η ελληνική πραγματικότητα
Η ενεργοποίηση των κενών κατοικιών αποτελεί μία από τις βασικές κατευθύνσεις του ΟΟΣΑ για την αύξηση της στεγαστικής προσφοράς.
Σε 21 χώρες με διαθέσιμα στοιχεία, οι κενές κατοικίες αντιστοιχούν κατά μέσο όρο σε τουλάχιστον 7% του στεγαστικού αποθέματος. Όταν συνυπολογίζονται εποχικές και παραθεριστικές κατοικίες, το ποσοστό ανέρχεται σε τουλάχιστον 10%.
Στην Ελλάδα, η εικόνα είναι ιδιαίτερα χαρακτηριστική. Σύμφωνα με τα στοιχεία της ΕΛΣΤΑΤ (2021) από την Απογραφή Πληθυσμού - Κατοικιών, περίπου το ένα τρίτο του συνολικού αποθέματος κατοικιών, ποσοστό που προσεγγίζει το 33%, καταγράφεται ως μη κατοικούμενο.
Στον Δήμο Αθηναίων, το αντίστοιχο ποσοστό εκτιμάται σε 26,8%, δηλαδή περισσότερες από 117.000 κατοικίες. Ωστόσο, η απογραφική κατηγορία των μη κατοικούμενων κατοικιών δεν ταυτίζεται αποκλειστικά με ακίνητα που μπορούν να διατεθούν άμεσα προς ενοικίαση, καθώς περιλαμβάνει εξοχικές, δευτερεύουσες και προσωρινά μη κατοικούμενες κατοικίες.
Επιπλέον, σημαντικός αριθμός ακινήτων απαιτεί ανακαίνιση ή αντιμετωπίζει τεχνικές και ιδιοκτησιακές εκκρεμότητες. Για τον λόγο αυτό απαιτείται αξιόπιστη καταγραφή της γεωγραφικής θέσης, της τεχνικής κατάστασης και των πραγματικών αιτιών που διατηρούν τις κατοικίες εκτός αγοράς.
Στην Ελλάδα, προγράμματα όπως το «Ανακαινίζω - Νοικιάζω» επιδιώκουν την επιστροφή κενών ακινήτων στη μακροχρόνια μίσθωση. Το κρίσιμο ερώτημα, όμως, είναι εάν οι κατοικίες που ενεργοποιούνται διατίθενται με μισθώματα συμβατά με τις οικονομικές δυνατότητες των νοικοκυριών.
Άλλο η αύξηση της προσφοράς κατοικιών και άλλο η δημιουργία πραγματικά προσιτής στέγης. Η επιτυχία μιας στεγαστικής πολιτικής δεν πρέπει να μετριέται μόνο από τον αριθμό των ακινήτων που επιστρέφουν στην αγορά, αλλά και από το πόσα νοικοκυριά μπορούν πράγματι να αποκτήσουν πρόσβαση σε αυτά.
Γαλλία, Βέλγιο και Ιρλανδία: Η κοινωνική διαμεσολάβηση μισθώσεων
Ιδιαίτερο ενδιαφέρον παρουσιάζουν τα προγράμματα κοινωνικής διαμεσολάβησης, μέσω των οποίων δημόσιοι ή κοινωνικοί φορείς συνεργάζονται με ιδιώτες ιδιοκτήτες.
Οι ιδιοκτήτες μπορούν να λαμβάνουν εγγυήσεις καταβολής ενοικίων, φορολογικά κίνητρα, υποστήριξη ανακαινίσεων και υπηρεσίες διαχείρισης. Σε αντάλλαγμα, διαθέτουν τις κατοικίες τους με προσιτότερα μισθώματα.
Στη Γαλλία, σύμφωνα με στοιχεία του 2023, περίπου 93.000 κατοικίες είχαν κινητοποιηθεί μέσω αντίστοιχων μηχανισμών. Στο Βέλγιο, περίπου 30.000 κατοικίες είχαν ενταχθεί σε αντίστοιχα σχήματα μέσω 96 κοινωνικών φορέων.
Στην Ιρλανδία, το πρόγραμμα Rental Accommodation Scheme (RAS), δηλαδή «Πρόγραμμα Στέγασης μέσω Μίσθωσης», εφαρμόζεται από το 2004 και βασίζεται στη συνεργασία των τοπικών αρχών με ιδιώτες ιδιοκτήτες.
Μέσω του προγράμματος, ιδιωτικές κατοικίες διατίθενται σε νοικοκυριά με μακροχρόνιες στεγαστικές ανάγκες, με τις τοπικές αρχές να καταβάλλουν το συμφωνημένο μίσθωμα στους ιδιοκτήτες και τους δικαιούχους να συμμετέχουν στο κόστος ανάλογα με το εισόδημά τους. Σήμερα, το RAS βρίσκεται σε σταδιακή υποκατάσταση από το νεότερο πρόγραμμα Housing Assistance Payment (HAP), δηλαδή «Ενίσχυση Στεγαστικής Μίσθωσης», το οποίο διατηρεί τη βασική λογική της κρατικής υποστήριξης για την πρόσβαση σε κατοικίες της ιδιωτικής αγοράς.
Το πλεονέκτημα αυτών των μοντέλων είναι ότι κινητοποιούν ιδιωτικό στεγαστικό απόθεμα, χωρίς να απαιτείται πάντοτε η κατασκευή ή αγορά κατοικιών από το Δημόσιο.
Φορολογικά κίνητρα και χρηματοδοτικά εργαλεία: Οι διεθνείς πρακτικές για την προσιτή κατοικία
Η διεθνής εμπειρία αναδεικνύει ότι η αντιμετώπιση της στεγαστικής κρίσης απαιτεί συνδυασμό φορολογικών κινήτρων, αξιοποίησης των κενών ακινήτων και μακροχρόνιων χρηματοδοτικών μηχανισμών, με βασικό στόχο την αύξηση της προσφοράς οικονομικά προσιτών κατοικιών.
Στην Αυστραλία, τη Γαλλία και την Ιταλία, εφαρμόζονται φορολογικά κίνητρα που ενθαρρύνουν τους ιδιοκτήτες να διαθέτουν τις κατοικίες τους με προσιτά μισθώματα, συνδέοντας τη φορολογική ελάφρυνση με συγκεκριμένες προϋποθέσεις κοινωνικής ανταποδοτικότητας.
Στο Βανκούβερ του Καναδά, υιοθετήθηκε διαφορετική προσέγγιση, με την επιβολή ειδικού φόρου στις κενές κατοικίες, προκειμένου να περιοριστεί η διατήρηση ακινήτων εκτός αγοράς. Παρότι το μέτρο συνδέθηκε με μείωση του αριθμού των κενών κατοικιών, δεν συνοδεύτηκε από αντίστοιχη υποχώρηση των μέσων ενοικίων, αναδεικνύοντας ότι η αύξηση της διαθεσιμότητας δεν συνεπάγεται αυτομάτως οικονομική προσιτότητα.
Στην Αυστρία και την Ολλανδία, η στεγαστική πολιτική στηρίζεται σε πιο οργανωμένα χρηματοδοτικά συστήματα, που συνδυάζουν δημόσια δάνεια, κρατικές εγγυήσεις και εξειδικευμένους φορείς ανάπτυξης και διαχείρισης κοινωνικής κατοικίας.
Στη Δανία, αξιοποιούνται ανακυκλούμενοι χρηματοδοτικοί μηχανισμοί, μέσω των οποίων πόροι επανεπενδύονται στη συντήρηση, αναβάθμιση και ανάπτυξη του στεγαστικού αποθέματος. Αντίστοιχα χρηματοδοτικά εργαλεία εφαρμόζονται, με διαφορετικά χαρακτηριστικά, στον Καναδά, την Ισλανδία και τη Λετονία.
Το κοινό χαρακτηριστικό αυτών των πολιτικών είναι ότι δεν περιορίζονται στην προσωρινή οικονομική ενίσχυση των νοικοκυριών, αλλά επιδιώκουν τη δημιουργία και διατήρηση ενός σταθερού αποθέματος κοινωνικής και οικονομικά προσιτής κατοικίας.
Η διεθνής εμπειρία αναδεικνύει, επομένως, μια ουσιαστική κατεύθυνση και για την Ελλάδα: η στεγαστική πολιτική πρέπει να συνδέει τα δημόσια κίνητρα και τη χρηματοδότηση με συγκεκριμένες δεσμεύσεις προσιτών μισθωμάτων, διάρκεια κοινωνικής αξιοποίησης και μετρήσιμα αποτελέσματα για τα νοικοκυριά.
Τι χρειάζεται η Ελλάδα: Από τις αποσπασματικές παρεμβάσεις σε μια ολοκληρωμένη στεγαστική πολιτική
Η διεθνής εμπειρία αναδεικνύει την ανάγκη μετάβασης από τις αποσπασματικές οικονομικές ενισχύσεις σε μια ολοκληρωμένη, μακροχρόνια στεγαστική στρατηγική, με σαφείς στόχους και μετρήσιμο κοινωνικό αποτέλεσμα.
Η Ελλάδα χρειάζεται πολιτικές που θα συνδυάζουν την αξιοποίηση των κενών κατοικιών, τη δημιουργία οργανωμένου αποθέματος κοινωνικής και προσιτής στέγης, τη συνεργασία με ιδιώτες ιδιοκτήτες και την ανάπτυξη σταθερών χρηματοδοτικών μηχανισμών.
Η αποτελεσματικότητα των παρεμβάσεων δεν μπορεί να αξιολογείται αποκλειστικά από την απορρόφηση κονδυλίων ή τον αριθμό των δικαιούχων. Το ουσιαστικό κριτήριο είναι πόσες πραγματικά προσιτές κατοικίες δημιουργούνται, πόσα νοικοκυριά αποκτούν πρόσβαση σε αυτές και κατά πόσο μειώνεται η στεγαστική τους επιβάρυνση.
Η στεγαστική πολιτική οφείλει να δημιουργεί τις προϋποθέσεις ώστε οι νέοι να μπορούν να ανεξαρτητοποιηθούν, τα ζευγάρια να δημιουργήσουν οικογένεια και οι εργαζόμενοι να αξιοποιούν επαγγελματικές ευκαιρίες χωρίς το κόστος κατοικίας να αποτελεί ανυπέρβλητο εμπόδιο.
Η στεγαστική κρίση δεν είναι μόνο κρίση τιμών. Είναι κρίση πρόσβασης, κοινωνικών ευκαιριών και οικονομικής προοπτικής.
Το πραγματικό ζητούμενο για την Ελλάδα δεν είναι απλώς να αυξηθεί ο αριθμός των κατοικιών που διατίθενται στην αγορά. Είναι να αυξηθεί ο αριθμός των κατοικιών στις οποίες οι πολίτες μπορούν πραγματικά να έχουν πρόσβαση, με κόστος συμβατό με τα εισοδήματά τους.
Αυτή είναι η διαφορά ανάμεσα σε μια πολιτική που απλώς χρηματοδοτεί τη στέγαση και σε μια στεγαστική πολιτική που παράγει μετρήσιμο, διαχρονικό και ουσιαστικό κοινωνικό αποτέλεσμα.
Στεγαστική κρίση: Απειλεί οικονομία, ανάπτυξη και δημογραφικό - Τι κάνουν οι άλλες χώρες, πού βρίσκεται η Ελλάδα
Μεταφορά Συντελεστή Δόμησης: Στο Μαξίμου έξι δήμαρχοι - Στο τραπέζι το «πάγωμα» των μελετών

Ο «κανταδόρος» Άδωνις, το ρολόι του ΠΑΣΟΚ και το πρώτο κεραμίδι που έφυγε από την ΕΛΑΣ

Το διπλό στοίχημα της κυβέρνησης: «Δίχτυα» στους κεντρώους ψηφοφόρους και αναχώματα σε διαρροές στα δεξιά
Live όλες οι εξελίξεις λεπτό προς λεπτό, με την υπογραφή του www.ethnos.gr
